iMoney Insights

Financial Knowledge

บทความวางแผนการเงิน ภาษี การลงทุน และเกษียณ จากทีม Wealth Advisor ของ iMoney Partner

Latest Articles

อ่านง่าย ใช้ได้จริง อัปเดตทุกเดือน

ตั้งเป้าหมายการเงินต้นปี 2569 อย่างไรให้สำเร็จ
Personal Wealth

ตั้งเป้าหมายการเงินต้นปี 2569 อย่างไรให้สำเร็จ

การตั้งเป้าหมายไม่ใช่แค่การเขียนตัวเลขลงในกระดาษแต่คือการสร้าง “ระบบ” ที่ทำให้คุณลงมือทำได้จริงโดยไม่ล้มเลิกไปก่อน นี่คือ 5 ขั้นตอนที่แนะนำให้ทุกคนเริ่มทำทันทีในเดือนมกราคมนี้ 1.ใช้กฎ “Smart Goal” (ต้องชัดเจนและวัดผลได้)อย่าตั้งเป้ากว้างๆ เช่น “ปีนี้จะรวย” หรือ “จะออมเงินให้มากขึ้น” แต่ให้เปลี่ยนเป็น 2. แบ่งตะกร้าเงิน 3 ใบ (Emergency – Goal – Future)ในปี 2569 ที่เศรษฐกิจผันผวน การแยกบัญชีให้ชัดเจนจะช่วยให้คุณไม่เผลอเอาเงินไปใช้ผิดวัตถุประสงค์: 3. ตั้งระบบ “Auto-Pilot” (ตัดก่อนเห็น)ความลับของคนเก็บเงินสำเร็จคือ “อย่าเชื่อใจวินัยของตัวเอง” 4. ใช้ AI เป็น “CFO ส่วนตัว” (คุมรายจ่าย)ปี 69 มีแอปการเงินที่เชื่อมต่อกับ AI มากมายที่จะช่วยวิเคราะห์พฤติกรรมคุณ 5. Review & Reward (ให้รางวัลตัวเองบ้าง)การเข้มงวดเกินไปจะทำให้คุณล้มเลิกง่าย (Burnout) การเงินฉบับGenZ #วางแผนการเงิน #เป้าหมายปี2026 #เงินทองของต้องมี ออมเงิน #ลงทุนฉบับมือใหม่ #MoneySavingTips #imoneywealth #FinancialEducation
อ่านต่อ →
ตั้งเป้าหมายการเงินต้นปี 2569 อย่างไรให้สำเร็จ
Personal Wealth

ตั้งเป้าหมายการเงินต้นปี 2569 อย่างไรให้สำเร็จ

การตั้งเป้าหมายไม่ใช่แค่การเขียนตัวเลขลงในกระดาษแต่คือการสร้าง “ระบบ” ที่ทำให้คุณลงมือทำได้จริงโดยไม่ล้มเลิกไปก่อน นี่คือ 5 ขั้นตอนที่แนะนำให้ทุกคนเริ่มทำทันทีในเดือนมกราคมนี้ 1.ใช้กฎ “Smart Goal” (ต้องชัดเจนและวัดผลได้)อย่าตั้งเป้ากว้างๆ เช่น “ปีนี้จะรวย” หรือ “จะออมเงินให้มากขึ้น” แต่ให้เปลี่ยนเป็น 2. แบ่งตะกร้าเงิน 3 ใบ (Emergency – Goal – Future)ในปี 2569 ที่เศรษฐกิจผันผวน การแยกบัญชีให้ชัดเจนจะช่วยให้คุณไม่เผลอเอาเงินไปใช้ผิดวัตถุประสงค์: 3. ตั้งระบบ “Auto-Pilot” (ตัดก่อนเห็น)ความลับของคนเก็บเงินสำเร็จคือ “อย่าเชื่อใจวินัยของตัวเอง” 4. ใช้ AI เป็น “CFO ส่วนตัว” (คุมรายจ่าย)ปี 69 มีแอปการเงินที่เชื่อมต่อกับ AI มากมายที่จะช่วยวิเคราะห์พฤติกรรมคุณ 5. Review & Reward (ให้รางวัลตัวเองบ้าง)การเข้มงวดเกินไปจะทำให้คุณล้มเลิกง่าย (Burnout) การเงินฉบับGenZ #วางแผนการเงิน #เป้าหมายปี2026 #เงินทองของต้องมี ออมเงิน #ลงทุนฉบับมือใหม่ #MoneySavingTips #imoneywealth #FinancialEducation
4 เทคนิคบริหารโบนัสอย่างไรให้คุ้มค่า
Personal Wealth

4 เทคนิคบริหารโบนัสอย่างไรให้คุ้มค่า

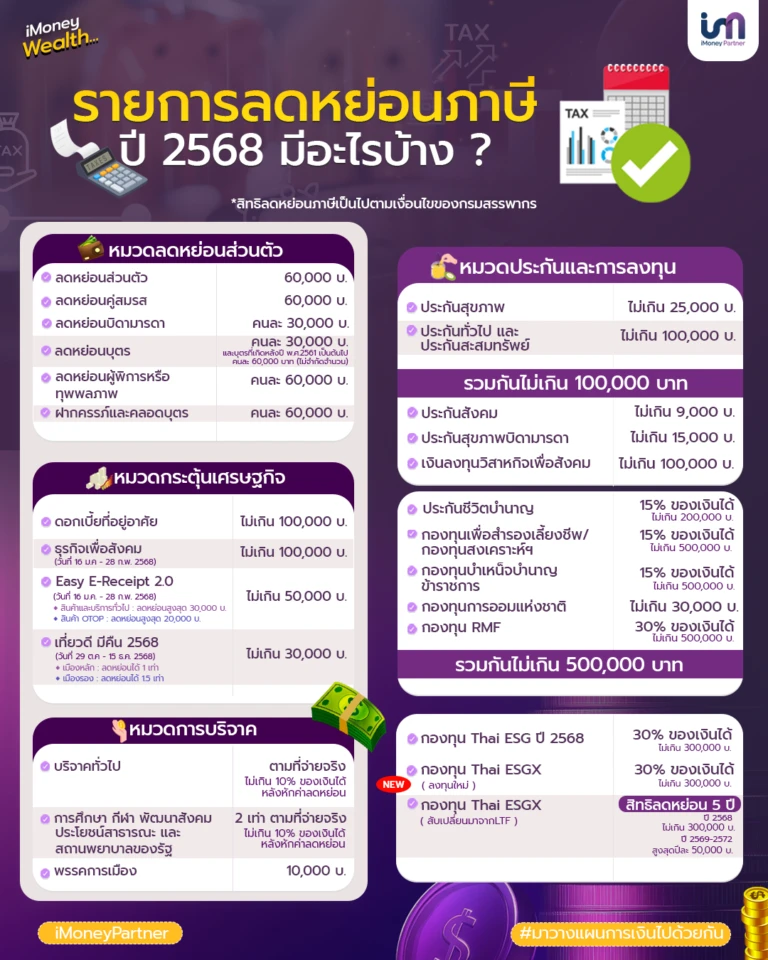
เมื่อได้รับเงินโบนัส หลายคนมักรู้สึกสับสนว่าจะใช้เงินนี้อย่างไร ให้เกิดประโยชน์สูงสุด บางคนใช้จ่ายไปทั้งหมด บางคนเก็บไว้แต่ไม่รู้จะนำไปทำอะไร วันนี้เราจะมาแนะนำ 4 เทคนิคบริหารโบนัสอย่างไรให้คุ้มค่า ที่จะช่วยให้คุณใช้เงินอย่างฉลาดและได้ประโยชน์มากที่สุด เทคนิคที่ 1: เคลียร์หนี้ที่ค้างชำระ เงินโบนัสเป็นโอกาสดีที่ช่วยให้คุณสามารถชำระหนี้ที่ค้างอยู่ได้ เช่น หนี้บัตรเครดิต และหนี้สินอื่นๆ ที่มีดอกเบี้ยสูง ประโยชน์ของการเคลียร์หนี้ค้างชำระ จะช่วยลดภาระดอกเบี้ยที่ ต้องจ่ายทุกเดือน และปรับปรุงคะแนนเครดิตของคุณได้อีกด้วย เคล็ดลับ: ลองเริ่มจากหนี้ที่มีอัตราดอกเบี้ยสูงสุดก่อน เพื่อประหยัดเงินได้มากที่สุด เทคนิคที่ 2: เก็บออมไว้สำรอง เงินสำรองเป็นสิ่งสำคัญในการสร้างความมั่นคงทางการเงิน ควรเก็บไว้เพื่อ เอาไว้ใช้ตอนมีปัญหาฉุกเฉินเป็นเงินสำรองสำหรับอุบัติเหตุ เพื่อเพิ่มสภาพคล่องทางการเงิน ประโยชน์ของการเก็บออมไว้สำรองจะช่วยให้คุณนอนหลับสบายโดยไม่กังวล ป้องกันการต้องกู้เงินตอนเกิดเหตุฉุกเฉินสร้างความมั่นใจในชีวิต เคล็ดลับ: ลองเก็บไว้ 3-6 เดือนของรายได้ประจำเดือน เพื่อให้เพียงพอในกรณีฉุกเฉิน เทคนิคที่ 3: ลงทุนเพื่ออนาคต ใช้เงินโบนัสเพื่อลงทุนในสิ่งที่จะช่วยให้รายได้ของคุณเพิ่มขึ้นในอนาคต ลงทุนในหุ้นหรือกองทุนรวม เรียนหลักสูตรเพื่อพัฒนาทักษะ และลงทุน ในธุรกิจเพิ่มเติม ประโยชน์ของการลงทุนเพื่ออนาคต คือ เงินของคุณจะเติบโต ไปพร้อมกับเวลา เพิ่มโอกาสในการมีรายได้เพิ่มเติม และสร้างความมั่นคงทางการเงินในระยะยาว เคล็ดลับ: เลือกการลงทุนที่เหมาะสมกับความสามารถและ ความเสี่ยงที่คุณยอมรับได้ เทคนิคที่ 4: ให้รางวัลตัวเอง ไม่ควรลืมว่าคุณสมควรได้รับรางวัลจากความพยายามของตัวเอง เงินโบนัสเป็นโอกาสดีที่จะซื้อสิ่งที่คุณต้องการมานาน ท่องเที่ยวหรือพักผ่อน ใช้จ่ายเพื่อความสุขส่วนตัว ประโยชน์ของการให้รางวัลตัวเองจะช่วยให้คุณรู้สึกประเมินค่าตัวเอง สร้างแรงจูงใจในการทำงาน สร้างความสมดุลระหว่างการทำงาน และชีวิตส่วนตัว เคล็ดลับ: ลองแบ่งเงินโบนัสออกเป็นส่วนต่างๆ เพื่อให้สามารถ ทำตามทั้ง 4 เทคนิคได้

รายการลดหย่อนภาษีสำหรับผู้มีรายได้ปี 2568
Personal Wealth

iMoney wealth… รวบรวมรายการลดหย่อนภาษีที่เหมาะสำหรับผู้ที่มีรายได้ในปี 2568

สามารถลดหย่อนอะไรได้บ้าง หมวดลดหย่อนส่วนตัว • ส่วนตัว : 60,000 บาท • คู่สมรส : 60,000 บาท • บิดาและมารดา : คนละ 30,000 บาท • บุตร : คนละ 30,000 บาท (เกิดปี 2561 ขึ้นไป คนละ 60,000 บาท) • ผู้พิการและทุพพลภาพ : 60,000 บาท • ฝากครรภ์และคลอดบุตร : 60,000 บาท หมวดประกัน & การลงทุน • ประกันสุขภาพ : ไม่เกิน 25,000 บาท • ประกันทั่วไป + สะสมทรัพย์ : ไม่เกิน 100,000 บาท • ประกันสังคม : ไม่เกิน 9,000 บาท • ประกันสุขภาพบิดามารดา : ไม่เกิน 15,000 บาท • เงินลงทุนวิสาหกิจเพื่อสังคม : ไม่เกิน 100,000 บาท • ประกันชีวิตบำนาญ : 15% ของเงินได้ (ไม่เกิน 200,000 บาท) • กองทุนสำรองเลี้ยงชีพ และ กบข. : 15% (ไม่เกิน 500,000 บาท) • กองทุนออมแห่งชาติ : ไม่เกิน 30,000 บาท • …

5 สิ่งที่ควรทำก่อนสิ้นปี ถ้าปีใหม่อยากมีการเงินที่มั่นคง
Personal Wealth

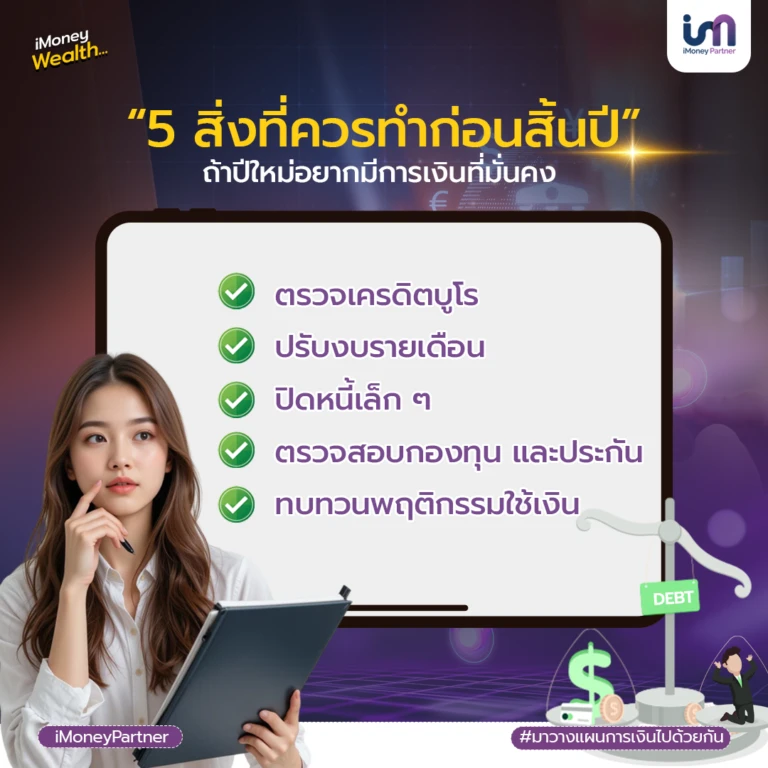
“5 สิ่งที่ควรทำก่อนสิ้นปี ถ้าปีใหม่อยากมีการเงินที่มั่นคง”

📄 ก่อนจะเริ่มปีใหม่ อย่าเพิ่งรีบตั้งเป้าใหม่ ถ้ายังไม่ได้เคลียร์สิ่งเก่าก่อน! ✅ ตรวจเครดิตบูโรเพื่อเช็กสุขภาพทางการเงินว่ามีหนี้หรือสถานะค้างชำระที่ควรแก้ไหมก่อนจะขอสินเชื่อหรือวางแผนลงทุนในปีหน้า ✅ ปรับงบรายเดือนปีที่ผ่านมาอาจมีรายรับ–รายจ่ายเปลี่ยนไป เช่น ค่าครองชีพสูงขึ้นควรอัปเดตงบประมาณให้ตรงความจริง ✅ ปิดหนี้เล็ก ๆถ้ามีหนี้ที่เหลือยอดไม่มาก เช่น บัตรเครดิต หรือหนี้เพื่อนควรจัดการก่อนปีใหม่ เพื่อเริ่มต้นอย่างเบาใจ ✅ ตรวจสอบกองทุน และประกันสิ้นปีคือช่วงเวลาสำคัญในการดูว่าความคุ้มครองยังพอไหมหรือจะปรับเพิ่มกองทุนลดหย่อนภาษีให้ครบ ✅ ทบทวนพฤติกรรมใช้เงินมองย้อนดูนิสัยการใช้เงินของตัวเองปีนี้ เช่น ใช้จ่ายฟุ่มเฟือยตรงไหนหรืออะไรที่ทำให้เงินหายโดยไม่รู้ตัว “การเริ่มต้นใหม่ที่ดีที่สุด ไม่ใช่เริ่มจากศูนย์ แต่เริ่มจากพื้นฐานที่แข็งแรงกว่าเดิม” วางแผนการเงิน #สรุปสิ้นปี #สุขภาพการเงิน #iMoneyPartner #MoneySavingTips #FinancialEducation

ของมันต้องใช้! 7 สิทธิ์ลดหย่อนภาษีที่คนส่วนใหญ่ “ลืมใช้”
Personal Wealth

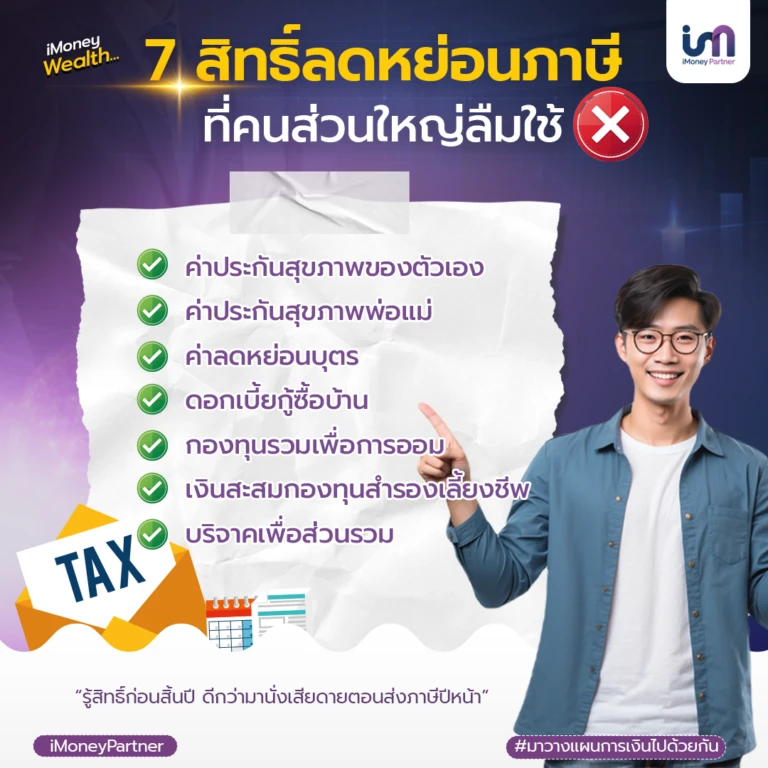
💼 ของมันต้องใช้! 7 สิทธิ์ลดหย่อนภาษีที่คนส่วนใหญ่ “ลืมใช้”

1. ค่าประกันสุขภาพของตัวเอง : ลดหย่อนได้สูงสุด 25,000 บาทรวมกับประกันชีวิต (ถ้ามี) ได้ไม่เกิน 100,000 บาท หลายคนซื้อประกันไว้แต่ไม่ขอใบรับรองเพื่อลดหย่อน! 2. ค่าประกันสุขภาพพ่อแม่(ของผู้มีเงินได้) : ลดหย่อนได้สูงสุด 15,000 บาทต่อคน (พ่อ 15,000 + แม่ 15,000 = รวม 30,000 ได้) พ่อแม่ต้องมีรายได้ไม่เกิน 30,000 บาท/ปี 3. ค่าลดหย่อนบุตร : บุตรคนแรกได้ 30,000 บาท คนต่อไป 60,000 บาท ถ้าเป็นบุตรที่กำลังศึกษาในประเทศ ยังใช้สิทธิ์ได้อยู่ 4. ดอกเบี้ยกู้ซื้อบ้าน : ลดหย่อนได้สูงสุด 100,000 บาท/ปีใช้ได้เฉพาะ “บ้านเพื่ออยู่อาศัยจริง” และมีเอกสารจากธนาคาร 5. กองทุนรวมเพื่อการออม : Thai ESG ลดหย่อนได้ไม่เกิน 30% ของรายได้ (สูงสุด 300,000 บาท)RMF ลดหย่อนได้ไม่เกิน 30% ของรายได้ (สูงสุด 500,000 บาท) ทั้งสองรวมกับกองทุนอื่นๆ ต้องไม่เกิน 500,000 บาท 6. เงินสะสมกองทุนสำรองเลี้ยงชีพบข. และ กอช. : หักลดหย่อนได้ตามที่จ่ายจริง แต่รวมแล้วไม่เกิน 500,000 บาท หลายคนไม่รู้ว่า “เงินที่บริษัทหักเข้ากองทุน” ก็ใช้ลดหย่อนได้! 7. บริจาคเพื่อส่วนรวม : การศึกษา โรงพยาบาล กาชาด หรือพรรคการเมืองหักได้ 1–2 เท่า ของเงินบริจาค (ขึ้นอยู่กับประเภท) อย่าลืม! ต้องเป็นหน่วยงานที่อยู่ใน “รายชื่อกรมสรรพากร” เท่านั้น #MoneySavingTips #วางแผนการเงิน #iMoneyPartner …

“เงินเดือนแค่หมื่นห้า จะออมยังไงให้ไหว?”
Personal Wealth

💸 “เงินเดือนแค่หมื่นห้า จะออมยังไงให้ไหว?”

คำถามนี้หลายคนคงเคยคิด… แต่ความจริงคือไม่ว่าเงินเดือนเท่าไหร่ก็ออมได้ถ้าเริ่มต้น “วางแผน” และ “มีวินัย”เพราะนิสัยการออม คือ สิ่งที่ต้องปลูกฝังตั้งแต่เด็กหรืออย่างน้อยในวันที่เราเริ่มต้นทำงานมีรายได้เป็นของตัวเองเริ่มจาก 3 วิธีง่าย ๆ ที่ใครก็ทำได้ 👇1️⃣ วางแผนการใช้จ่าย — ทำบัญชีรายรับรายจ่ายให้เห็นชัดว่าเงินรั่วตรงไหน แล้วค่อยปิดรูรั่วนั้น2️⃣ ออมก่อนใช้ — เงินเดือนออกเมื่อไหร่หักเก็บก่อนเลยอย่างน้อย 10%3️⃣ ใช้สวัสดิการให้คุ้ม — โดยเฉพาะกองทุนสำรองเลี้ยงชีพที่นายจ้างสมทบให้ฟรี ๆเริ่มออมวันนี้ ถึงจะยังไม่มาก แต่ “วินัยที่สร้างได้ตั้งแต่ต้น”จะเป็นต้นทุนสำคัญในอนาคต 💪 วางแผนการเงิน #ออมเงิน #มือใหม่เริ่มออม #การเงินคนทำงาน #เก็บก่อนใช้ทีหลัง